Juros acima da média no cartão, no empréstimo ou no financiamento podem ser revistos. do mercado no cartão, no empréstimo ou no financiamento do carro podem ser revistos na Justiça.
Comparamos a taxa do seu contrato com a média do Banco Central. Você recebe o número antes de decidir.Comparamos a taxa que o banco realmente cobra no seu contrato com a taxa média publicada pelo Banco Central para o mês em que você assinou. Você recebe o número antes de decidir qualquer coisa.
Onde o excesso costuma estar
Quatro contratos em que a taxa cobrada costuma ficar acima da média.
- 01Empréstimo pessoal, consignado e renegociaçãoA taxa escrita no contrato nem sempre é a taxa cobrada de fato. E renegociar a dívida não apaga as ilegalidades dos contratos anteriores, que podem ser discutidas junto com o novo (Súmula 286 do STJ).
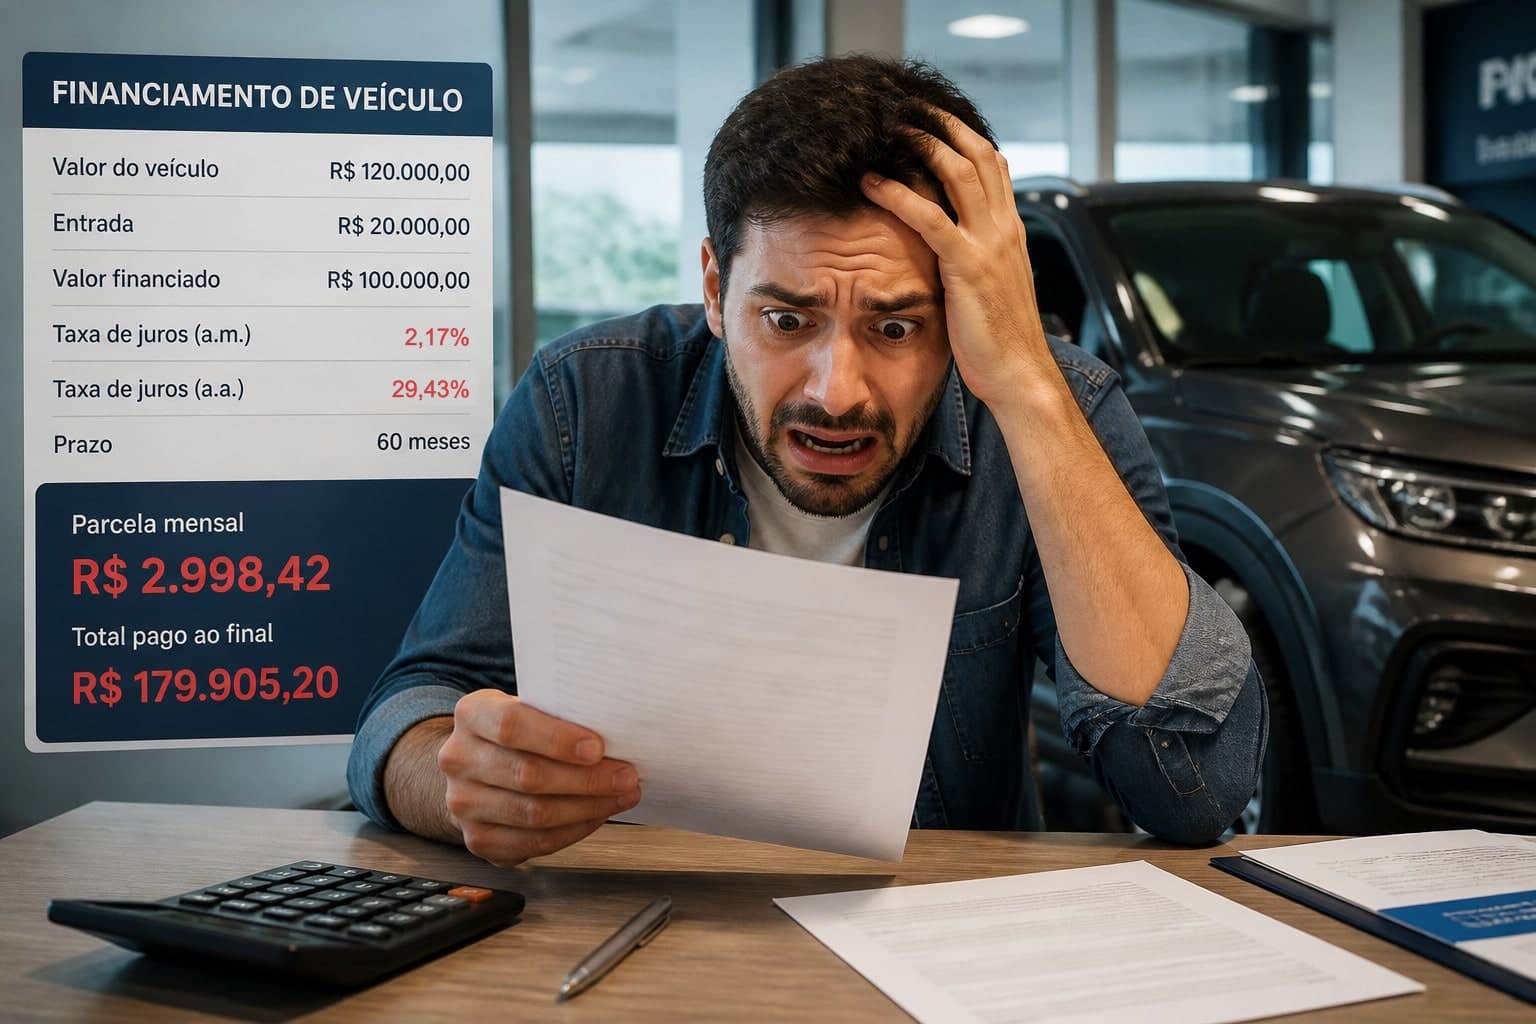
- 02Financiamento de veículoAlém dos juros, o contrato costuma trazer tarifas e seguro embutidos no valor financiado, sobre os quais também incidem juros durante todo o prazo.
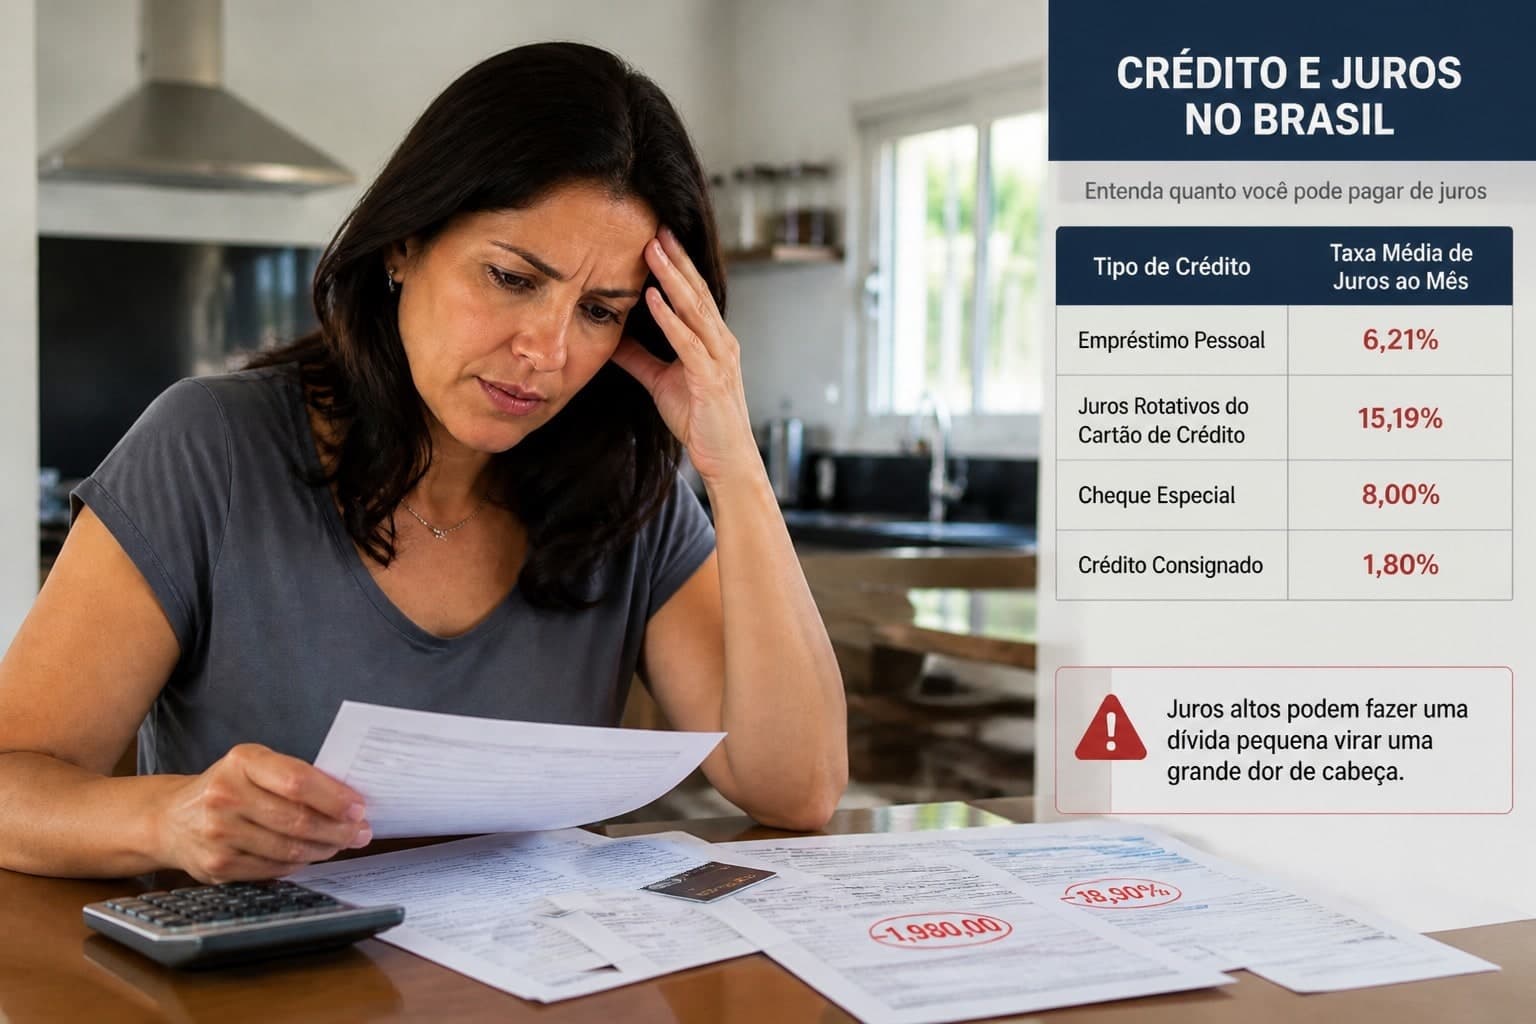
- 03Cheque especialDesde 2020 os juros do cheque especial têm teto de 8% ao mês (Resolução CMN 4.765/2019). Cobrança acima disso, ou tarifa disfarçada de juro, pode ser contestada e devolvida.
- 04Cartão de créditoRotativo e parcelamento de fatura são as linhas mais caras do mercado. Desde janeiro de 2024, juros e encargos do rotativo não podem ultrapassar o valor da dívida original (Lei 14.690/2023). Quando a fatura não fecha mais, a revisão recalcula o saldo com a taxa de referência.
Empréstimo pessoal, consignado e renegociaçãoA taxa escrita no contrato nem sempre é a taxa cobrada de fato.
A taxa escrita no contrato nem sempre é a taxa cobrada de fato. E renegociar a dívida não apaga as ilegalidades dos contratos anteriores, que podem ser discutidas junto com o novo (Súmula 286 do STJ).
Financiamento de veículoTarifas e seguro embutidos no valor financiado também pagam juros.
Além dos juros, o contrato costuma trazer tarifas e seguro embutidos no valor financiado, sobre os quais também incidem juros durante todo o prazo.
Cheque especialDesde 2020, os juros têm teto de 8% ao mês.
Desde 2020 os juros do cheque especial têm teto de 8% ao mês (Resolução CMN 4.765/2019). Cobrança acima disso, ou tarifa disfarçada de juro, pode ser contestada e devolvida.
Cartão de créditoDesde 2024, os encargos do rotativo não podem passar do valor da dívida.
Rotativo e parcelamento de fatura são as linhas mais caras do mercado. Desde janeiro de 2024, juros e encargos do rotativo não podem ultrapassar o valor da dívida original (Lei 14.690/2023). Quando a fatura não fecha mais, a revisão recalcula o saldo com a taxa de referência.
Como o cálculo é feito
Antes de qualquer ação, o número.
A análise segue o mesmo roteiro do laudo que acompanha o processo. Atuação especializada em contratos bancários, conduzida pelos próprios advogados.
- 01A taxa escrita no contrato
- 02A taxa realmente cobrada
- 03A taxa média do Banco Central
- 04O recálculo
Diferença de R$ 303,65 por mês, ou R$ 14.575,20 ao longo do contrato.
Exemplo ilustrativo, com números hipotéticos: R$ 20.000,00 em 48 parcelas. Não representa caso de cliente nem resultado esperado. Cada contrato é calculado com a sua própria taxa, prazo e data de assinatura.
Financiamento de veículo
No financiamento do carro, a análise vai além dos juros.
Tarifas e seguro entram no valor financiado e pagam juros durante todo o contrato.
- Juros acima da referência
- A mesma comparação com a taxa média do Banco Central, na modalidade aquisição de veículos, no mês da assinatura.
- Tarifas sem serviço prestado
- Tarifa de avaliação do bem e de registro do contrato só podem ser cobradas se o serviço foi efetivamente prestado, e em valor não excessivo (Tema 958 do STJ). Tarifas de abertura de crédito e de emissão de carnê são vedadas em contratos posteriores a abril de 2008.
- Seguro embutido
- O banco não pode obrigar a contratação do seguro com a seguradora que ele indica (Tema 972 do STJ). Seguro imposto como condição do financiamento é venda casada, e o valor pode ser devolvido.
- Busca e apreensão
- Entrar com a revisão não impede, sozinha, a busca e apreensão do veículo. Por isso a estratégia sobre as parcelas é definida antes da ação, e não depois.
Com clareza
O que a revisão pode e o que não pode fazer.
Pode
- Recalcular a dívida com a taxa de referência e apontar o que foi cobrado a mais.
- Pedir ao juiz autorização para pagar só o valor que não está em discussão, enquanto o processo corre.
- Pedir a devolução do que foi pago a mais, em dobro nos casos em que a lei permite.
- Pedir que o nome não seja negativado durante o processo, quando presentes os requisitos.
Não pode
- Apagar a dívida. O que se discute é o excesso, não o valor tomado emprestado.
- Garantir liminar. A decisão provisória depende do juiz e dos documentos do caso.
- Transformar juro alto em juro abusivo. A taxa média do Banco Central é parâmetro, não teto: juro acima de 12% ao ano, por si só, não é ilegal.
- Suspender a cobrança só por ter sido proposta. Sem decisão judicial, a parcela continua devida.
Como funciona
Três passos, do primeiro contato à decisão.
- Passo 01
Contato inicial
Pelo WhatsApp, você conta qual contrato quer revisar e como estão os pagamentos.
- Passo 02
Análise e cálculo
Com o contrato em mãos, fazemos a comparação com a taxa média do Banco Central e explicamos o resultado em reunião, por vídeo ou telefone.
- Passo 03
Decisão e ação
Se a diferença justificar, a ação é proposta com o laudo do cálculo e o pedido de tutela adequado ao seu caso. Se não justificar, você fica sabendo disso também.
Documentos para a análise
Não precisa ter tudo para a primeira conversa. O banco é obrigado a fornecer cópia do contrato.
Ver a lista (7 itens)
- Documento de identidade
- Comprovante de renda
- Contrato do empréstimo ou do financiamento
- Contratos anteriores, se houve renegociação
- Últimas três faturas, se for cartão de crédito
- Extratos da conta dos últimos seis meses
- Documento do veículo, se for financiamento
Nota técnica
A taxa média de juros de cada modalidade de crédito é publicada mensalmente pelo Banco Central e serve de parâmetro para os tribunais avaliarem se a taxa de um contrato é abusiva. No Rio Grande do Sul, o Tribunal de Justiça tem tomado como referência uma vez e meia essa taxa média. A referência pode variar entre tribunais e é sempre aplicada ao caso concreto.
Fonte: Banco Central do Brasil, taxas de juros por modalidade
Perguntas frequentes
O que as pessoas costumam perguntar antes de nos procurar.
Como saber se os juros do meu contrato são abusivos?
Comparando a taxa realmente cobrada com a taxa média do Banco Central para a mesma modalidade, no mês da assinatura. A taxa escrita no contrato nem sempre é a cobrada, por isso o cálculo parte do valor liberado, do prazo e da parcela. No Rio Grande do Sul, o Tribunal de Justiça tem considerado abusiva a taxa que supera uma vez e meia a média.
Preciso parar de pagar as parcelas para entrar com a revisão?
Não, e parar por conta própria é arriscado. A simples propositura da ação não afasta a mora (Súmula 380 do STJ): sem decisão judicial, o banco pode negativar o nome e, no financiamento de veículo, pedir a busca e apreensão. O caminho é pedir ao juiz autorização para depositar o valor que não está em discussão.
O banco desconta da minha conta quase todo o salário. Existe limite?
Depende do tipo de empréstimo. No consignado, descontado direto na folha ou no benefício, a lei fixa um limite de margem. No empréstimo comum debitado em conta, o STJ entende que não se aplica esse limite (Tema 1085), mas o desconto depende da sua autorização, que pode ser revogada. Quando as dívidas comprometem o mínimo para viver, cabe a repactuação prevista na Lei do Superendividamento.
Já renegociei a dívida. Ainda posso revisar?
Sim. A renegociação não impede a discussão das ilegalidades dos contratos anteriores (Súmula 286 do STJ). Por isso pedimos também os contratos que foram renegociados: o excesso cobrado neles costuma ter sido incorporado ao novo saldo devedor.
Já quitei o contrato. Ainda dá para recuperar o que paguei a mais?
Em regra, sim. Contratos já quitados podem ser revistos para a devolução do que foi cobrado em excesso, dentro do prazo prescricional, que nesses casos tem sido contado em dez anos. A análise é a mesma: taxa cobrada, taxa média do mês da assinatura e recálculo.
Vou ficar com o nome sujo por entrar com a ação?
A ação não negativa ninguém. O que pode levar à negativação é o atraso das parcelas, com ou sem processo. Na ação, pede-se ao juiz que proíba a inscrição do nome enquanto o processo corre, desde que o valor não discutido seja pago ou depositado.
E se eu perder a ação, quanto pago?
Quem perde paga custas e honorários da parte contrária. Se a sua renda não permite arcar com essas despesas, pede-se a gratuidade de justiça, que suspende a cobrança enquanto a situação persistir. Por isso o cálculo vem antes: a ação só é proposta quando a diferença apurada justifica o risco.
Quanto tempo demora?
O pedido de tutela, quando cabível, costuma ser examinado logo no início. O processo inteiro, com perícia e eventual recurso, leva em geral de um a três anos, conforme a comarca. Durante esse período você acompanha cada etapa pelo WhatsApp.
Moro em outra cidade. Posso ser atendido?
Sim. A análise do contrato, a reunião e a assinatura dos documentos são feitas a distância, e o processo tramita em meio eletrônico. A ação pode ser proposta no foro do seu domicílio, como permite o Código de Defesa do Consumidor.
Não tenho o contrato. O que faço?
O banco é obrigado a fornecer cópia do contrato e da planilha da dívida. Você pode pedir pela agência, pelo aplicativo ou pelo SAC. Se houver recusa, a ação pode trazer pedido para que o banco apresente o documento em juízo. A conversa inicial pode acontecer antes de reunir tudo.
Ficou alguma dúvida?
Fale com um advogado agoraConversa inicial